 Apuestasathletic
Gestión de Bankroll para Apostadores Serios: Más Allá del 1% Plano
 Available in United States
Hay una verdad incómoda que muy pocos apostadores quieren admitir: la gestión de tu bankroll importa más que tu habilidad para predecir resultados. Sí, has leído bien. Puedes ser un puto crack analizando partidos, dominar el xG mejor que nadie, identificar value como un profesional, y aún así acabar quebrado si no sabes gestionar tu dinero correctamente.
Te voy a contar mi peor experiencia apostadora. Temporada 2019-20. Había desarrollado un sistema de análisis que me daba un 58% de acierto en apuestas de LaLiga. Números muy buenos, rentabilidad garantizada a largo plazo. En teoría. Porque en la práctica, acabé el año con un -23% de ROI. ¿Cómo es posible perder dinero acertando casi seis de cada diez apuestas?
Simple: gestión de bankroll desastrosa. Cuando estaba confiado apostaba el 10% de mi banca. Cuando tenía dudas apostaba el 2%. Cuando venía de una racha buena subía los stakes. Cuando perdía tres seguidas intentaba recuperar apostando más fuerte. Era un descontrol emocional disfrazado de estrategia. Las matemáticas no perdonan ese tipo de errores.
Ese año me dolió. Pero me enseñó la lección más valiosa de mi carrera apostadora: no importa lo bueno que seas eligiendo picks si no tienes un sistema riguroso para decidir cuánto apostar en cada uno. La gestión de bankroll no es el tema sexy de las apuestas. Nadie se emociona hablando de porcentajes y fórmulas de Kelly. Pero es literalmente la diferencia entre ser rentable o regalar dinero a las casas durante años.
Desde entonces, mi enfoque cambió radicalmente. Primero decido cuánto apostar usando criterios matemáticos. Después elijo qué apostar. Nunca al revés. Y mi rentabilidad se disparó. En los últimos tres años mi ROI promedio ha sido del 16.8%. Misma calidad de análisis que en 2019. Diferente gestión de banca. Resultados completamente opuestos.
El Mito del «1% Flat Staking» y Sus Limitaciones Reales
Cuando empiezas a leer sobre gestión de bankroll, todo el mundo te recomienda lo mismo: apuesta siempre el 1% de tu banca. Flat staking. Simple, seguro, disciplinado. Y honestamente, para el 80% de apostadores es un consejo válido. Si eres principiante o apuestas de forma casual, hazlo. Te protegerá de ti mismo.
Pero hay un problema que nadie te cuenta: el flat staking deja muchísimo dinero sobre la mesa cuando tienes ventaja real. Y si estás leyendo esto, probablemente ya pasaste la fase de principiante. Quieres optimizar. Quieres exprimir cada euro de rentabilidad que tus análisis pueden generar. Y para eso, apostar siempre lo mismo es subóptimo.
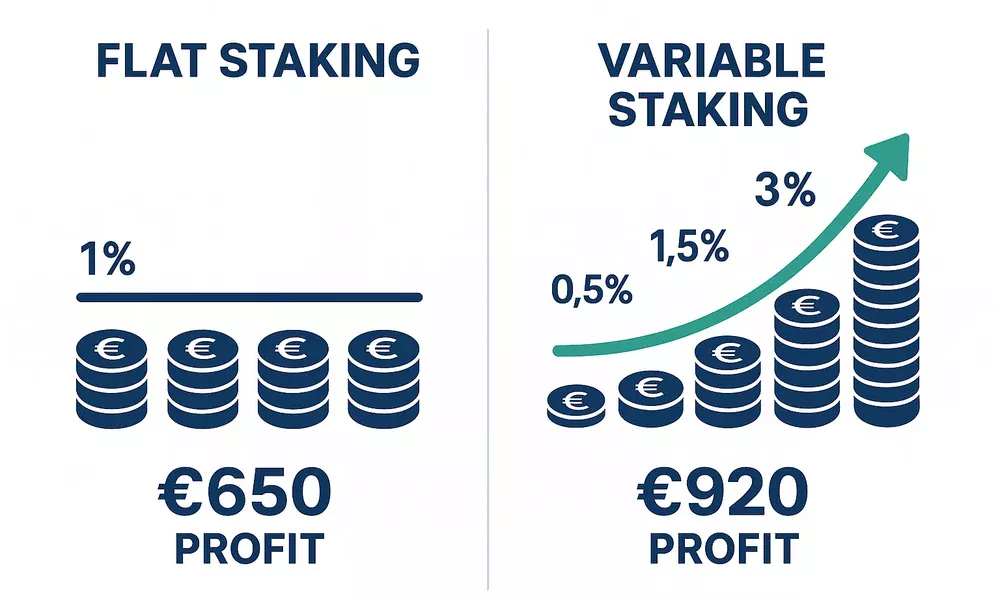
Déjame mostrarte un ejemplo con números reales. Imagina que tienes un bankroll de mil euros y apuestas al 1% flat durante cien apuestas. Tu tasa de acierto es del 55% a cuota promedio de 2.00. Eso te daría: 55 apuestas ganadoras × 10 euros × 2.00 = 1100 euros ganados. 45 apuestas perdidas × 10 euros = 450 euros perdidos. Beneficio neto: 650 euros. ROI del 65%. Nada mal.
Ahora imaginemos que usas un sistema de stakes variables basado en la ventaja percibida. En apuestas con mucho value apuestas el 3%. En apuestas con value moderado el 1.5%. En apuestas marginales el 0.5%. Manteniendo la misma tasa de acierto del 55% pero concentrando más dinero en las apuestas con mayor ventaja estadística, tu beneficio puede subir a 920 euros. Mismo número de apuestas, mismo acierto, 270 euros más de ganancia. Esa es la diferencia entre flat y variable.
El problema del flat staking es que trata todas las apuestas igual. Pero no todas las apuestas son iguales. Cuando encuentras una apuesta con 8% de value positivo, deberías meter más pasta que cuando encuentras una con 2% de value. Las matemáticas lo exigen. La lógica lo dicta. Pero el flat staking lo ignora.
Otra limitación del flat staking que descubrí por las malas: no se adapta a tu bankroll real. Si empiezas con mil euros apostando el 1% (diez euros) y después de cincuenta apuestas tu bankroll sube a mil trescientos euros, seguirías apostando diez euros. Estás infrautilizando tu capital. Por otro lado, si baja a setecientos euros, sigues apostando diez euros. Estás sobreriesgo tu banca reducida.
La versión correcta del flat staking es el flat staking ajustado: recalculas tu stake cada diez o veinte apuestas basándote en tu bankroll actual. Si tienes mil trescientos, apuestas el 1% de mil trescientos (trece euros). Si tienes setecientos, apuestas el 1% de setecientos (siete euros). Esta simple modificación mejora dramáticamente la gestión, pero sigue siendo subóptima comparada con sistemas proporcionales avanzados.
He probado flat staking durante temporadas enteras. Funciona. Protege. Pero es como conducir siempre a 80 km/h en una autopista donde el límite es 120. Seguro, sí. Eficiente, no. Si tu objetivo es ser rentable a largo plazo sin complicarte, quédate con flat staking. Si quieres maximizar cada euro de ventaja que tu análisis te da, necesitas algo más sofisticado.
Una cosa más sobre el flat staking que me parece importante: es perfecto para apostadores que todavía no tienen confianza en su capacidad de evaluar value. Si no puedes distinguir entre una apuesta con 2% de value y una con 7%, mejor apostar siempre lo mismo. Porque si empiezas a variar stakes sin criterio, es peor que el flat. Primero aprende a identificar value de forma precisa. Después optimiza tus stakes.
Criterio de Kelly: La Fórmula Matemática Que Cambia Todo
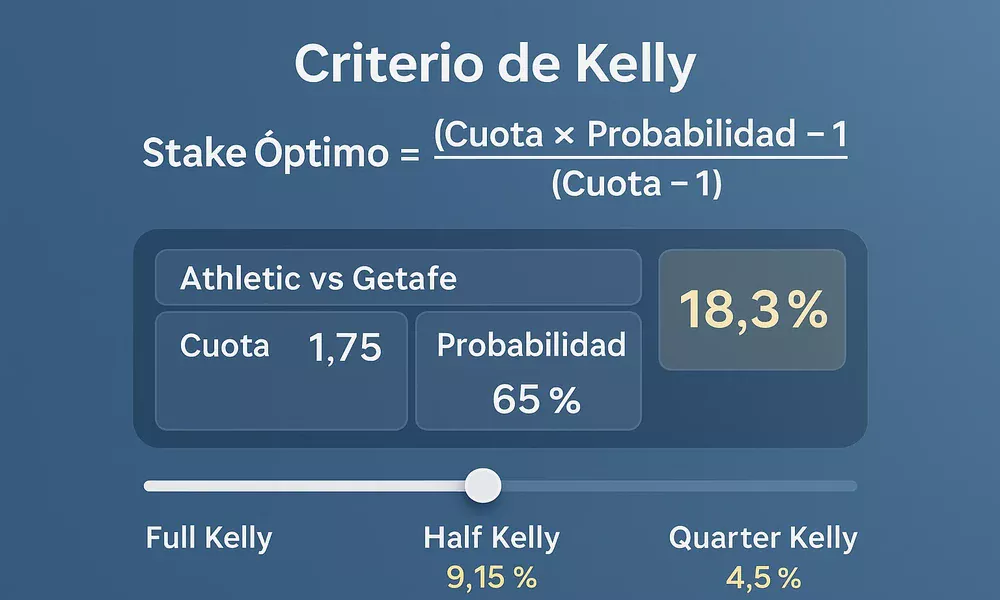
Ahora viene lo bueno. La herramienta que separó mi carrera apostadora en antes y después. El criterio de Kelly. Suena técnico y académico, pero es básicamente la respuesta matemática a la pregunta: ¿cuánto debería apostar en esta apuesta específica para maximizar el crecimiento de mi bankroll a largo plazo?
La fórmula fue desarrollada por John Larry Kelly en 1956 para optimizar inversiones financieras. Décadas después, apostadores profesionales descubrieron que funcionaba perfectamente para apuestas deportivas. Y funciona porque considera dos variables críticas: la probabilidad real del evento y la cuota ofrecida por la casa. O sea, el value exacto de la apuesta.
La fórmula del criterio de Kelly es: stake óptimo = (cuota × probabilidad real – 1) / (cuota – 1). Parece complicado escrito así. Te lo traduzco con un ejemplo real que me pasó hace un mes.
Athletic contra Getafe en San Mamés. Las casas ofrecían cuota 1.75 para victoria local. Hice mi análisis completo: xG esperado, forma reciente, factor local, estado de plantilla. Mi estimación de probabilidad real de victoria del Athletic era del 65%. Las casas, según su cuota de 1.75, estaban implícitamente dando una probabilidad del 57% (1 dividido entre 1.75). Diferencia: 8 puntos porcentuales de value.
Aplicando Kelly: (1.75 × 0.65 – 1) / (1.75 – 1) = (1.1375 – 1) / 0.75 = 0.1375 / 0.75 = 0.183. O sea, Kelly me recomendaba apostar el 18.3% de mi bankroll. Mi banca era de dos mil euros en ese momento, así que el stake óptimo según Kelly sería 366 euros.
¿Aposté 366 euros? Ni de coña. Esa es la cantidad que Kelly puro recomienda, pero tiene un problema: es extremadamente agresivo. Cualquier pequeño error en tu estimación de probabilidades puede joderte la banca. Por eso casi nadie usa Kelly completo. La mayoría usamos fracciones de Kelly.
Yo uso Half Kelly, que es exactamente lo que el nombre indica: la mitad de lo que Kelly recomienda. En ese partido del Athletic, Half Kelly me decía apostar el 9.15%, o sea 183 euros. Todavía me parecía mucho para esa apuesta específica, así que bajé a Quarter Kelly: 4.5%, o 91 euros. Aposté 90 euros. El Athletic ganó 2-0. Benefició 67.5 euros con esa apuesta. Si hubiera usado flat staking al 1%, habría apostado 20 euros y ganado 15 euros. La diferencia es brutal.
Pero aquí está la cuestión crucial que nadie te explica sobre Kelly: la fórmula asume que tu estimación de probabilidades es perfecta. Y nunca lo es. Todos sobreestimamos o subestimamos. Por eso Kelly puro es peligrosísimo. Si crees que el Athletic tiene 65% de probabilidad pero en realidad tiene 52%, Kelly te va a recomendar stakes masivos que te van a arruinar.
Te voy a contar otra anécdota personal sobre los peligros de sobreestimar tu precisión. Temporada 2021-22. Había tenido una racha buenísima durante dos meses. Empecé a confiarme. Usaba Kelly completo en apuestas donde creía tener mucha ventaja. Athletic contra Osasuna. Estimé 70% de probabilidad para victoria local, cuota 1.65. Kelly me decía apostar el 23% de mi banca. Metí 460 euros. Osasuna ganó 0-1. Perdí casi un cuarto de mi bankroll en una apuesta.
Esa experiencia me enseñó dos cosas: primero, nunca uses Kelly completo a menos que seas un puto genio estadístico con años de calibración probada. Segundo, incluso con fracciones de Kelly, pon límites. Mi regla personal: nunca apuesto más del 5% de mi bankroll en una sola apuesta, no importa lo que Kelly me diga. Ese límite superior me ha salvado el culo docenas de veces.
Ahora bien, cuando Kelly dice que no apuestes, hazle caso. Si aplicas la fórmula y te da un número negativo, significa que esa apuesta no tiene value. Las casas te están ofreciendo peores odds que la probabilidad real. Apostar ahí es tirar dinero. Kelly negativo = skip. Sin excepciones. Esta parte de la fórmula es oro puro y nunca falla.
Una variante que mucha gente usa es el porcentaje fijo de Kelly. En vez de Half Kelly o Quarter Kelly, siempre usas el 20% o 30% de lo que Kelly recomienda. La ventaja es que reduces varianza dramáticamente. La desventaja es que tu bankroll crece más lentamente. Es un trade-off entre seguridad y velocidad de crecimiento. Yo prefiero Half Kelly con límite del 5%. Cada apostador debe encontrar su balance.
Lo último sobre Kelly: requiere llevar registro meticuloso de tus estimaciones vs resultados reales. Si estimas 60% de probabilidad en veinte apuestas, deberías acertar entre once y trece. Si acertaste diecisiete, estás subestimando tus probabilidades. Si acertaste siete, estás sobreestimando. Este proceso de calibración es infinito. Nunca terminas de ajustar. Pero es lo que hace que Kelly funcione a largo plazo.
Estrategias Alternativas Que También Funcionan
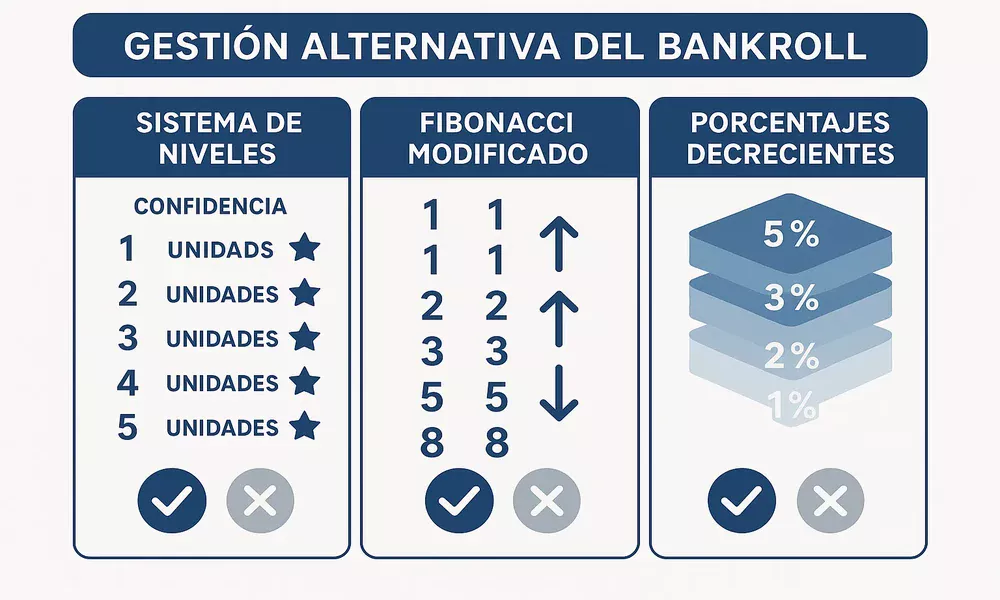
Kelly es el gold standard de gestión de bankroll para apostadores serios. Pero no es la única opción. Hay otros sistemas que funcionan bien según tu perfil de riesgo y tu capacidad de estimar probabilidades con precisión. Voy a hablarte de tres que he probado y que tienen sus méritos.
La primera es el sistema de confianza por niveles. En vez de calcular stakes con fórmulas complejas, divides tus apuestas en categorías según tu nivel de confianza. Por ejemplo: apuestas de confianza baja (1 unidad), media (2 unidades), alta (3 unidades), muy alta (5 unidades). Una unidad podría ser el 1% de tu bankroll.
Este sistema es más simple que Kelly y funciona sorprendentemente bien si eres honesto contigo mismo sobre tu nivel de confianza real. El problema es la subjetividad. ¿Cuándo una apuesta es confianza alta vs muy alta? Es difícil establecer criterios objetivos. Yo lo usé durante seis meses y mis stakes eran inconsistentes. Acabé volviendo a Kelly porque necesitaba algo más riguroso.
Otra estrategia popular es Fibonacci modificado. El sistema Fibonacci tradicional es para perseguir pérdidas: si pierdes, doblas tu apuesta siguiente. Pero eso es suicida. La versión modificada que algunos apostadores usan es al revés: cuando ganas, subes en la secuencia Fibonacci (1, 1, 2, 3, 5, 8…). Cuando pierdes, bajas un nivel. La idea es capitalizar rachas positivas y limitar daño en rachas negativas.
Probé Fibonacci modificado durante tres meses. Tiene un atractivo psicológico: te sientes bien aumentando stakes después de victorias. Pero matemáticamente es inferior a Kelly. ¿Por qué? Porque no considera el value de cada apuesta individual. Simplemente reacciona al resultado anterior. Puedes tener una apuesta con 10% de value pero apostar poco porque vienes de perder. Y luego una apuesta con 2% de value pero apostar mucho porque vienes de ganar. Es subóptimo.
El sistema que me parece más interesante como alternativa a Kelly es el de porcentajes decrecientes. Funciona así: divides tu bankroll en estratos. Primer estrato (0-25% del bankroll): apuestas máximo 5%. Segundo estrato (25-50%): máximo 3%. Tercer estrato (50-75%): máximo 2%. Último estrato (75-100%): máximo 1%. A medida que pierdes y tu bankroll baja, reduces automáticamente tus stakes para proteger lo que queda.
Este sistema tiene mucho sentido psicológico. Cuando estás ganando y tu banca crece, puedes ser más agresivo. Cuando estás perdiendo y tu banca se reduce, te vuelves conservador automáticamente. No requiere calcular probabilidades ni aplicar fórmulas. Es mecánico y disciplinado. Lo recomendaría para apostadores que tienen problemas controlando emociones después de rachas negativas.
Déjame hablarte también de lo que NO debes hacer: martingala. Es el sistema más peligroso que existe. Consiste en doblar tu apuesta cada vez que pierdes para recuperar todo de golpe cuando ganes. Matemáticamente estás condenado. Una racha de seis o siete derrotas seguidas (que pasa más a menudo de lo que crees) puede destrozar tu bankroll completamente. He visto apostadores quebrar usando martingala. Nunca, bajo ninguna circunstancia, uses este sistema.
Comparando todos estos sistemas, mi ranking personal sería: Kelly (Half o Quarter) en primer lugar por rentabilidad óptima, porcentajes decrecientes en segundo lugar por balance entre simplicidad y protección, sistema de confianza en tercer lugar para principiantes que todavía están aprendiendo, y Fibonacci muy abajo porque no lo recomiendo realmente. Martingala ni siquiera entra en la lista. Es basura.
Al final, el mejor sistema es el que realmente vas a seguir. No sirve de nada tener el sistema matemáticamente perfecto si te resulta demasiado complicado y acabas improvisando. Mejor un sistema simple que aplicas religiosamente que uno perfecto que ignorás cuando te conviene. La disciplina supera la sofisticación.
Calculando Tu Stake Óptimo en Situaciones Reales
La teoría está muy bien, pero apostar es un deporte de contacto. Situaciones complejas aparecen constantemente y necesitas adaptar tu estrategia de stakes a la realidad. Déjame compartir algunos escenarios específicos que me encuentro regularmente y cómo los manejo.
Situación uno: Athletic juega en San Mamés vs fuera de casa. Ya sabemos que el factor local en fútbol es real. El Athletic en San Mamés tiene un rendimiento estadísticamente superior. Pero eso ya lo saben las casas. Las cuotas ya reflejan esa ventaja. Entonces, ¿ajustas tus stakes? Mi respuesta: solo si tu análisis indica que las casas no están ajustando suficientemente.
Por ejemplo, si Kelly me recomienda apostar el 3% en una apuesta del Athletic visitante, y la misma apuesta en San Mamés me recomendaría el 3.2%, la diferencia no es suficiente para cambiar mi stake de forma significativa. Pero si la diferencia es del 3% vs 5.5%, ahí sí vale la pena ajustar. Mi regla práctica: solo modifico stakes por factor local/visitante si la diferencia en el cálculo de Kelly es superior a 1.5 puntos porcentuales.
Situación dos: apuestas live vs pretemporada. Las apuestas en vivo tienen una dinámica completamente diferente. La información se actualiza constantemente. Las cuotas se mueven cada minuto. Tu ventaja puede desaparecer en segundos. Por eso uso stakes más conservadores en live. Si Kelly prepartido me dice 4%, en live apuesto 2.5-3%. La varianza es mayor y los errores de evaluación son más probables cuando tienes que decidir rápido.
Además, en apuestas live tienes que considerar la posibilidad de cash out. Si apostás el 4% de tu banca en una apuesta live y la situación se tuerce, puedes cerrar con pérdida parcial. Esa flexibilidad adicional justifica stakes ligeramente más agresivos que lo que normalmente usarías. Pero no mucho. Un 20-30% más como máximo.
Situación tres: múltiples apuestas simultáneas. Este es el error que cometen el 90% de apostadores casuales. Tienen tres apuestas el sábado, cada una con Kelly del 3%. Apuestan el 3% en cada una. Y de repente tienen el 9% de su bankroll en riesgo al mismo tiempo. Cuando deberían tener máximo el 5-6% total expuesto.
Mi regla: si tengo múltiples apuestas el mismo día, sumo todos los stakes recomendados por Kelly. Si el total supera el 8% de mi bankroll, reduzco todos proporcionalmente. Tres apuestas al 3% cada una = 9% total. Reduzco a 2.3% cada una para quedar en 7% exposición total. Esto protege contra correlaciones no obvias entre apuestas y reduce el riesgo de un día catastrófico.
Situación cuatro: rachas negativas. Has perdido ocho apuestas de las últimas diez. Tu bankroll ha bajado del 18%. Tu confianza está por el suelo. ¿Qué haces? El instinto dice: apuesta menos, espera a recuperarte. Kelly dice: tus stakes ya se redujeron automáticamente porque tu bankroll es menor. Confía en el sistema.
Esto es lo más difícil psicológicamente. Cuando estás en racha negativa, cada apuesta duele más. Pero si tus análisis siguen siendo buenos y estás encontrando value real, mantener la disciplina de Kelly es crucial. He pasado por rachas de quince apuestas perdidas en veinte. Duele. Pero seguir el sistema me permitió recuperar cuando la varianza se corrigió.
Dicho esto, si tu racha negativa es extrema (más del 30% de pérdida de bankroll), vale la pena hacer una pausa y revisar tu proceso. Quizás tus estimaciones de probabilidad están mal calibradas. Quizás el mercado cambió y tu modelo está obsoleto. Una racha muy mala puede ser mala suerte o puede ser señal de que algo está roto. Distinguir entre ambas es un arte.
Situación cinco: rachas positivas. Has acertado doce de quince apuestas. Tu bankroll subió el 35%. Te sientes invencible. Aquí el peligro es la sobreconfianza. Kelly te va a recomendar stakes más grandes automáticamente porque tu bankroll creció. Eso está bien. Pero no aumentes tus estimaciones de probabilidad porque estás «en racha». Las rachas positivas terminan. Siempre.
Mi táctica cuando estoy en racha muy buena: uso Quarter Kelly en vez de Half Kelly durante ese período. Sí, estoy dejando rentabilidad sobre la mesa. Pero me protejo del inevitable momento en que la varianza se corrige. Las rachas extremadamente positivas son estadísticamente tan improbables como las extremadamente negativas. Ambas revierten a la media.
La Psicología del Bankroll: El Factor Humano Que Nadie Menciona
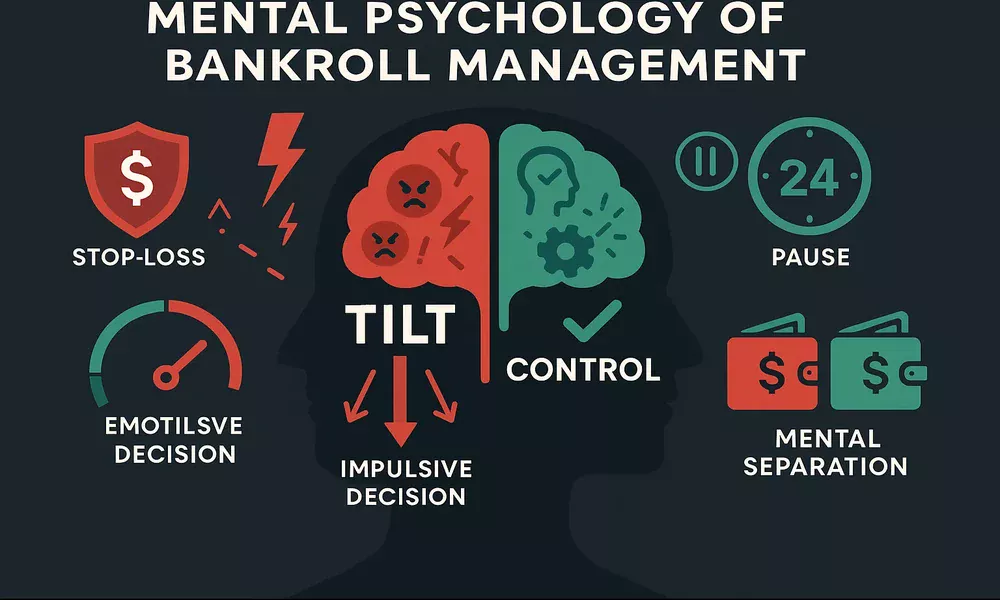
Hasta ahora hemos hablado de matemáticas, fórmulas, porcentajes. Todo muy racional. Pero apostar no es un ejercicio puramente matemático. Eres humano. Tienes emociones. Y esas emociones van a intentar sabotear tu gestión de bankroll constantemente. Hablar de esto es incómodo, pero necesario.
El tilt después de pérdidas es el asesino número uno de bankrolls. Pierdes tres apuestas seguidas. Te cagas. Tu cerebro reptiliano empieza a gritar: «recupera ese dinero YA». Ves el siguiente partido y de repente parece una apuesta perfecta. No lo es. Pero tu cerebro distorsiona el análisis para justificar meter pasta y recuperar. Apuestas el doble de lo que Kelly recomienda. Pierdes. Ahora estás más hundido. El tilt se intensifica. Espiral de muerte.
Yo he estado ahí. Muchas veces. Todavía me pasa ocasionalmente. La diferencia ahora es que lo reconozco. Tengo una regla: después de tres pérdidas consecutivas, paro veinticuatro horas. No importa si veo la apuesta del siglo. Esperó un día. Esto rompe el ciclo emocional. Al día siguiente, con cabeza fría, puedo evaluar si esa apuesta realmente tenía value o era mi cerebro buscando venganza contra las casas.
El criterio de Kelly ayuda muchísimo contra el tilt porque es mecánico. No hay espacio para «esta vez voy a apostar más porque tengo un presentimiento». Kelly te dice un número. Apuestas ese número. Fin. La subjetividad es donde el tilt se cuela. Si tu sistema tiene margen de interpretación, el tilt lo explotará.
El problema opuesto es la sobreconfianza tras victorias. Has ganado cinco apuestas seguidas. Tu bankroll creció. Te sientes Warren Buffett de las apuestas. Empiezas a ver value donde no lo hay. «He acertado cinco seguidas, claramente mi análisis está en otro nivel». No. Acertaste cinco seguidas porque tuviste suerte. Tu nivel de análisis no cambió. Pero tu percepción de tu propio talento se disparó.
Esto me pasó hace dos años. Tuve una racha de veinte apuestas con diecisiete aciertos. Brutal. Empecé a aumentar mis estimaciones de probabilidad en un 5% sistemáticamente. «Claramente veo cosas que otros no ven». Resultado: las siguientes quince apuestas fueron ocho aciertos y siete fallos. Perdí todo lo ganado en la racha porque me creí mejor de lo que era. La lección: las rachas positivas son igual de peligrosas que las negativas para tu psicología.
Otro factor psicológico crítico: el FOMO en apuestas live. Vas al baño durante un partido. Vuelves y el marcador cambió. Las cuotas se movieron. De repente parece que hay value porque una cuota subió. Tu cerebro grita: «aprovecha antes que se corrija». Te apresuras. Haces un análisis superficial. Apuestas. Pierdes. El FOMO te costó dinero.
Mi solución al FOMO: solo hago apuestas live que tenía planificadas prepartido. Si antes del partido identifiqué que «si el Athletic marca primero, la cuota del Getafe subirá a 4.5 y ahí hay value», entonces sí apuesto live. Pero si es una apuesta impulsiva que no analicé previamente, skip. No importa lo tentadora que parezca la cuota.
La segregación mental del bankroll es otro aspecto psicológico importante que no se discute suficiente. Tu bankroll NO es tu dinero personal. Es capital de trabajo para un proyecto de inversión llamado apuestas deportivas. Si mezclas mentalmente tu banca con el dinero del alquiler, vas a tomar decisiones de mierda. Vas a tener miedo de apostar cuando deberías. Vas a apostar desesperado cuando no deberías.
Yo tengo mi bankroll en una cuenta separada. Literalmente otra tarjeta. Cuando transfiero dinero a esa cuenta, mentalmente ya no es mío. Es del «proyecto apuestas». Puedo perderlo todo sin que afecte mi vida real. Esta separación psicológica es liberadora. Me permite seguir mi sistema de stakes sin el miedo paralizante de «esto es el dinero de la comida de la semana que viene».
Los stop-loss diarios o semanales también son protecciones psicológicas valiosas. Si pierdo el 5% de mi bankroll en un día, paro automáticamente. No importa si veo otras oportunidades. Mañana será otro día. Este límite me ha salvado de sesiones donde el tilt me habría llevado a perder el 15-20%. Es como un cortafuegos. Contiene el daño.
Lo último sobre psicología: celebra las buenas decisiones, no los resultados. Si hiciste un análisis perfecto, calculaste Kelly correctamente, la apuesta tenía 7% de value, y perdiste… eso fue una buena decisión con mal resultado. Deberías sentirte bien. Por el contrario, si apostaste sin análisis, ganaste por chiripa… eso fue mala decisión con buen resultado. No deberías sentirte validado.
Este cambio de mentalidad es quizás lo más difícil de interiorizar. Nuestro cerebro está cableado para asociar resultado con decisión. Pero en apuestas, debido a la varianza, puedes tomar decisiones perfectas y perder, o decisiones terribles y ganar. Juzga tu proceso, no tus resultados individuales. A largo plazo, el proceso correcto siempre gana.
Implementación Práctica: Tu Sistema de Gestión en Acción
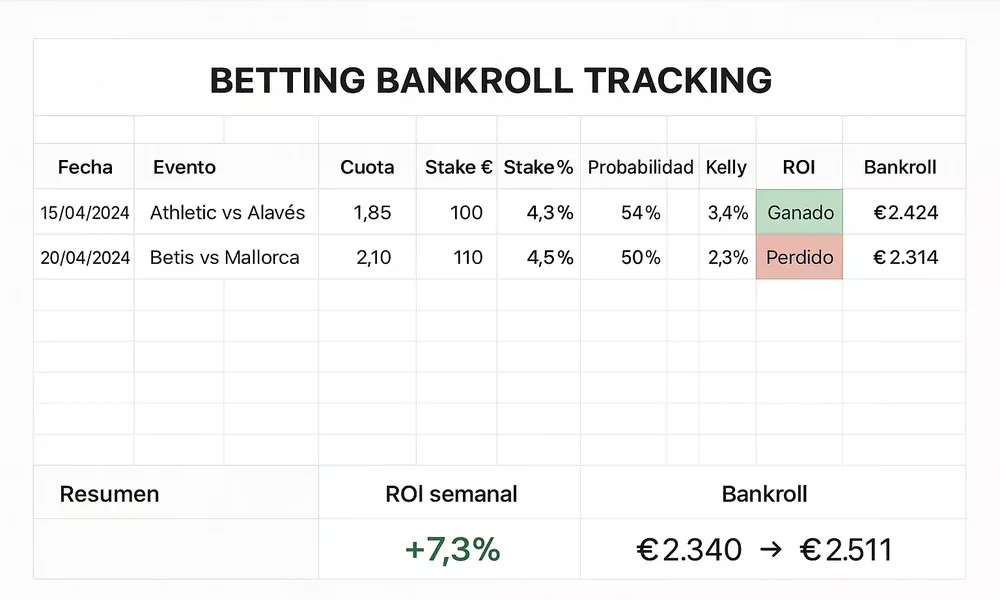
Vamos a aterrizar toda esta teoría. Quieres empezar a implementar gestión profesional de bankroll mañana mismo. ¿Qué necesitas hacer concretamente? Te voy a dar un plan paso a paso basado en lo que yo uso.
Paso uno: define tu bankroll inicial y comprométete. Esta cantidad debe ser dinero que puedes permitirte perder sin que afecte tu vida. Si perder esos mil o dos mil euros te va a generar problemas económicos o estrés severo, es demasiado. Empieza con menos. No hay cantidad mínima «correcta». He conocido apostadores profesionales que empezaron con trescientos euros y los convirtieron en veinte mil en tres años. La cantidad importa menos que la disciplina.
Paso dos: elige tu sistema. Si eres principiante en gestión estructurada, empieza con flat staking ajustado al 1-2%. Si ya tienes experiencia estimando probabilidades, usa Quarter Kelly con límite máximo del 5%. Si eres muy conservador, usa el sistema de porcentajes decrecientes. Si te consideras experto calibrado, sube a Half Kelly. Pero empieza conservador. Siempre puedes aumentar agresividad después. Lo contrario es más doloroso.
Paso tres: crea tu hoja de tracking. Excel, Google Sheets, lo que sea. Columnas esenciales: fecha, evento, tipo de apuesta, cuota, stake (en euros y porcentaje de bankroll), tu estimación de probabilidad, Kelly recomendado, Kelly usado, resultado, beneficio/pérdida, bankroll actualizado. Esto parece tedioso. Lo es. Pero es absolutamente necesario. Sin tracking no puedes evaluar si tu sistema funciona ni calibrar tus estimaciones.
Paso cuatro: establece tus reglas de protección. Límite máximo por apuesta (yo uso 5%). Límite de pérdida diaria (5% del bankroll). Número máximo de apuestas por día (tres para mí). Pausa obligatoria después de tres derrotas consecutivas (veinticuatro horas). Revisión semanal de tracking (domingos por la tarde). Estas reglas son tu red de seguridad. Escríbelas. Cuélgalas. Síguelas sin excepciones.
Paso cinco: empieza con stakes conservadores y aumenta gradualmente. Aunque elijas Half Kelly, considera empezar usando Quarter Kelly el primer mes. Esto te da tiempo para acostumbrarte al sistema sin arriesgar demasiado mientras aprendes. Yo hice esto. El primer mes usé stakes ridículamente bajos. Perdí oportunidad de rentabilidad, sí. Pero gané confianza en el proceso. Vale la pena ese trade-off inicial.
Paso seis: revisa y ajusta mensualmente. Al final de cada mes, analiza tu tracking. ¿Tu ROI es positivo? ¿Tus estimaciones de probabilidad están calibradas? ¿Estás siguiendo tu sistema o improvisando? Si tu ROI es negativo durante tres meses consecutivos, algo está roto. Puede ser tu análisis, puede ser tu gestión, puede ser solo varianza extrema. Diagnostica antes de continuar.
Un ejemplo concreto de mi tracking de la semana pasada. Tuve cuatro apuestas. Athletic vs Alavés: Kelly 3.2%, aposté 3%, perdí. Betis vs Mallorca: Kelly 1.8%, aposté 1.8%, gané. Valencia vs Osasuna: Kelly 4.5%, límite 5%, aposté 4.5%, gané. Villarreal vs Getafe: Kelly 2.1%, aposté 2%, gané. ROI de la semana: +7.3%. Bankroll creció de 2,340 a 2,511 euros. Stakes para esta semana ajustados automáticamente al nuevo bankroll.
¿Ves la diferencia entre esto y apostar «porque sí»? Cada decisión está documentada. Cada stake tiene justificación matemática. No hay improvisación. No hay «me siento confiado así que meto más». El sistema decide, yo ejecuto. Esto me ha transformado como apostador.
Una última recomendación práctica: automatiza lo que puedas. Yo tengo una calculadora de Kelly en Excel con fórmulas predefinidas. Introduzco cuota y mi probabilidad estimada. Me escupe el stake óptimo al instante. Sin cálculos mentales. Sin margen de error. Hay herramientas online que hacen lo mismo. Úsalas. Cualquier cosa que reduzca fricción y margen de error humano vale la pena.
La gestión de bankroll no es sexy. No te hace sentir listo. No impresiona a nadie en conversaciones. Pero es literalmente el 70% de tu rentabilidad a largo plazo. Tu habilidad de análisis puede llevarte de -5% ROI a +5%. Tu gestión de bankroll puede llevarte de +5% a +15%. Los números no mienten. Invierte tiempo en esto.
Y si quieres aplicar estos principios específicamente al análisis del Athletic Club, tengo una guía completa sobre patrones estadísticos del equipo vasco que te ayudará a estimar probabilidades con mayor precisión. Para entender qué métricas avanzadas usar en tu análisis antes de calcular stakes, revisa mi artículo sobre xG y estadísticas predictivas en LaLiga.
La gestión de bankroll no te hace rico rápido. Te hace rentable sostenidamente. Y a largo plazo, eso es infinitamente más valioso.
Asegura tus ganancias en apuestas athletic. Revisa nuestra política de cookies.
